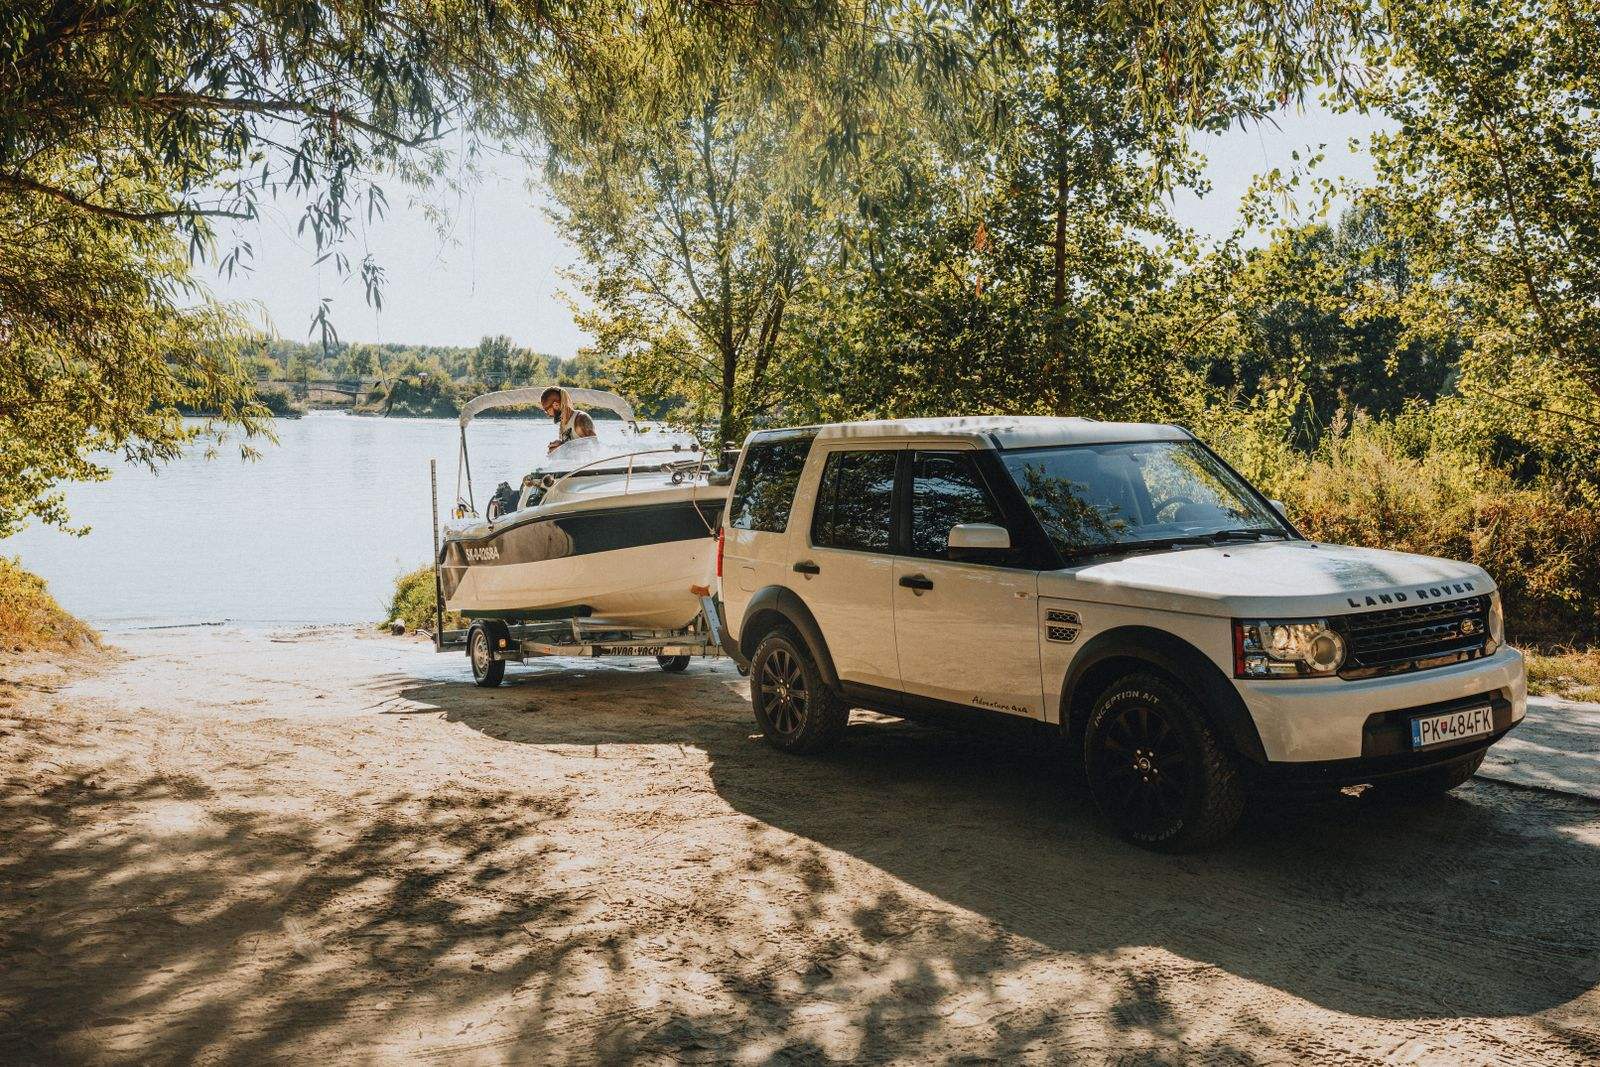
Un déménagement, une remorque empruntée à un voisin, un bateau à rapatrier en fin de saison : beaucoup d'automobilistes n'attellent une remorque que quelques jours par an. Avant de prendre la route, la question de l'assurance se pose, d'autant plus pour un conducteur résilié qui roule déjà avec une assurance auto temporaire. Voici comment raisonner selon le poids de la remorque et l'usage prévu.
Au programme
Remorque légère : souvent couverte par le contrat de la voiture
Une remorque dont le poids total autorisé en charge (PTAC) ne dépasse pas 750 kg n'a pas de carte grise propre : elle circule sous l'immatriculation du véhicule qui la tracte. Dans la plupart des contrats, la responsabilité civile du véhicule tracteur s'étend à la remorque attelée. Si la remorque se détache et heurte une autre voiture, les dommages causés au tiers sont donc pris en charge comme pour un accident de la voiture elle-même.
Cette extension n'est pourtant pas universelle. Certains contrats limitent le poids couvert, d'autres excluent les remorques à usage professionnel ou les remorques non déclarées. Relire les conditions générales, au chapitre des véhicules attelés, évite les mauvaises surprises.
Remorque de plus de 750 kg : un contrat à part
Au-dessus de 750 kg de PTAC, la remorque possède sa propre carte grise et doit être assurée en son nom, au moins en responsabilité civile. Les vans pour chevaux, les porte-voitures, les plateaux de chantier et la plupart des remorques porte-bateau entrent dans cette catégorie. Rouler sans cette couverture expose aux mêmes sanctions qu'un défaut d'assurance pour une voiture.
Le permis compte aussi. Le permis B autorise une remorque lourde tant que l'ensemble attelé ne dépasse pas 3 500 kg ; au-delà, il faut la mention B96 (formation de sept heures, ensemble jusqu'à 4 250 kg) ou le permis BE. Un assureur peut refuser de garantir un ensemble conduit sans le permis adapté.
Quand une assurance temporaire remorque a du sens
La formule courte se justifie dans trois situations fréquentes :
- une remorque lourde achetée ou empruntée pour un trajet ponctuel, sans contrat annuel ;
- une remorque immatriculée à l'étranger, ramenée en France le temps des formalités ;
- un conducteur dont le contrat principal ne couvre pas les véhicules attelés, ou qui n'a plus de contrat annuel après une résiliation.
Les durées proposées vont en général d'un jour à trois mois. Le prix dépend du poids, de la valeur de la remorque, de la durée et du profil du conducteur. Un conducteur résilié pour non-paiement de ses primes peut se voir demander un règlement comptant de la totalité de la période, ce qui reste plus simple qu'un échéancier mensuel.
Ce que la formule ne couvre pas toujours
La responsabilité civile protège les autres, pas votre bien. Une remorque endommagée dans un fossé, volée sur un parking ou abîmée par la grêle reste à votre charge sans garantie dommages. Le chargement est aussi un sujet à part : un bateau, une moto ou du mobilier transporté ne sont pas couverts par la seule assurance de la remorque. Pour un chargement de valeur, une garantie dédiée ou l'assurance propre du bien transporté (bateau, moto) prend le relais.
Le contrat temporaire comprend parfois une assistance, mais celle de la voiture ne se prolonge pas toujours à la remorque. En cas de panne de l'ensemble sur l'autoroute, il vaut mieux savoir à l'avance qui remorque quoi.
Remorque prêtée ou louée : qui assure ?
Une remorque de loueur est en principe couverte par l'assurance du loueur, au moins en responsabilité civile, avec une franchise souvent élevée en cas de dommages. Lisez le contrat de location avant de signer : le rachat de franchise est fréquemment proposé au comptoir.
Pour une remorque prêtée par un particulier, tout dépend de son poids. Légère, elle suit le contrat de votre voiture. Lourde, elle doit être assurée par son propriétaire ; vérifiez que son contrat accepte un autre conducteur que lui. À défaut, une couverture temporaire à votre nom règle la question pour la durée du trajet.
Les pièces à préparer
Pour souscrire, comptez la carte grise de la remorque si elle en possède une, votre permis de conduire, la carte grise du véhicule tracteur et, souvent, votre relevé d'informations. Un conducteur malussé ou résilié peut retrouver des repères utiles dans la page consacrée à l'assurance malus, car le malus pèse aussi sur le prix des formules courtes.
Ce guide ne remplace pas le conseil d'un professionnel : pour votre situation, faites le point avec votre assureur ou avec un courtier immatriculé à l'ORIAS.