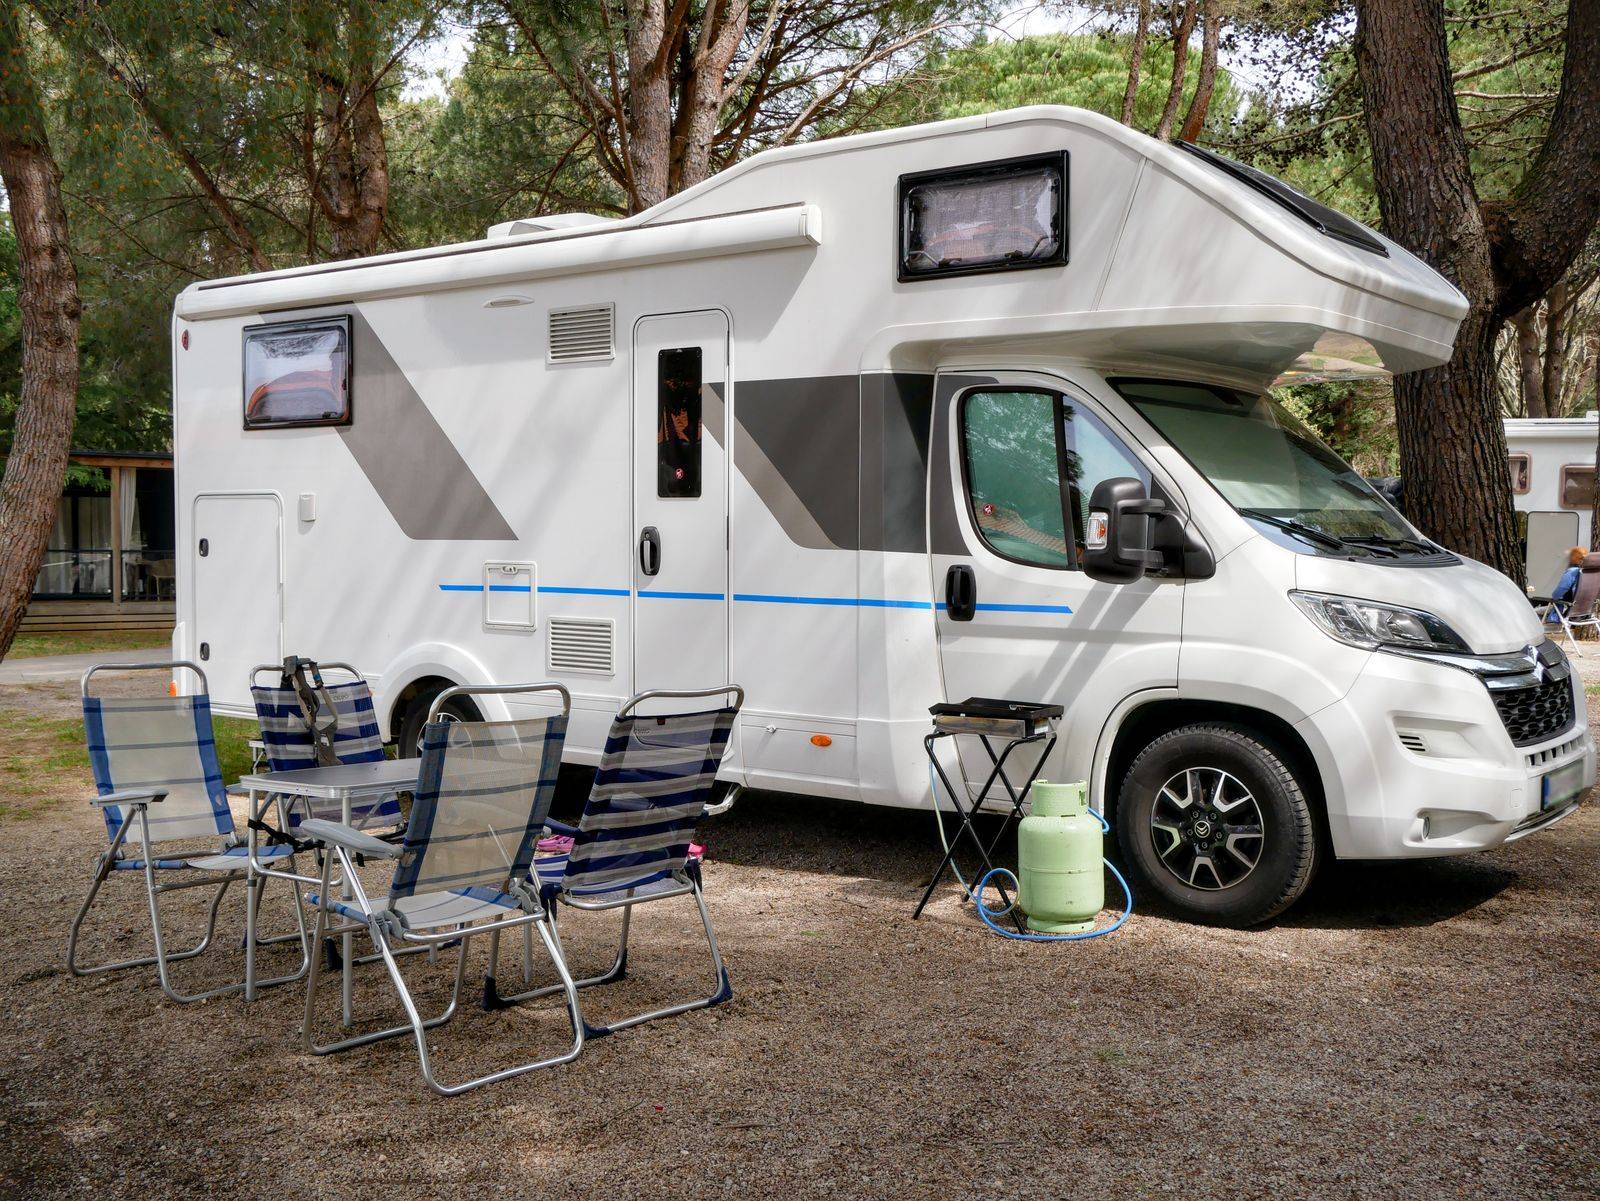
Le camping-car roule souvent quelques semaines par an, et beaucoup de propriétaires se demandent s'il faut vraiment payer un contrat annuel. Une assurance auto temporaire peut dépanner dans des cas précis, à condition de savoir ce qu'elle couvre. Voici les situations où une assurance temporaire camping car a du sens, et celles où elle coûte plus cher qu'elle ne rapporte.
Au programme
Les situations où la formule courte se justifie
La formule temporaire répond d'abord à un besoin ponctuel. Les cas les plus fréquents :
- l'achat d'un camping-car d'occasion loin de chez soi, à ramener avant de signer un contrat annuel ;
- l'import d'un véhicule acheté à l'étranger, le temps d'obtenir l'immatriculation française ;
- un camping-car prêté par un proche pour un séjour, quand le contrat du propriétaire n'accepte pas d'autre conducteur ;
- un conducteur résilié qui attend de retrouver un contrat annuel et ne veut pas renoncer au départ prévu.
Pour un véhicule qui reste à vous et roule chaque été, la répétition de contrats courts revient vite plus cher qu'un contrat annuel, d'autant que le véhicule doit rester assuré même à l'arrêt dès lors qu'il est en état de circuler.
Durée, véhicules acceptés et conditions habituelles
Les contrats courts vont en général d'un jour à trois mois. La plupart des formules acceptent les camping-cars de moins de 3,5 tonnes, conduits avec le permis B ; au-delà, l'offre se raréfie et le permis C1 entre en jeu. Les conditions demandées au conducteur sont souvent un âge minimal, une ancienneté de permis de deux ou trois ans et l'absence de certaines condamnations récentes.
Le prix dépend de la valeur du véhicule, de la durée, des garanties retenues et du profil du conducteur. Un conducteur malussé paiera davantage ; la page sur l'assurance malus détaille comment ce coefficient pèse sur la prime.
Les garanties à regarder de près
La responsabilité civile est obligatoire et figure dans toutes les formules. Elle couvre les dommages causés aux autres, pas ceux de votre véhicule. Pour un camping-car, trois points méritent une lecture attentive :
- la cellule d'habitation : certains contrats courts ne couvrent que le porteur, pas l'aménagement intérieur ;
- le contenu : vélos, matériel de camping et effets personnels sont souvent exclus ou plafonnés bas ;
- l'assistance : panne ou accident à l'étranger, rapatriement des passagers, remorquage d'un véhicule lourd dont le coût dépasse celui d'une voiture.
Vérifiez aussi la zone géographique. Un départ vers le Maroc, la Turquie ou les Balkans suppose une carte verte valable pour ces pays, ce que toutes les formules courtes ne proposent pas.
Camping-car loué : ce qui est déjà couvert
Un camping-car loué auprès d'un professionnel est assuré par le loueur. Celui d'une plateforme de location entre particuliers l'est en principe par l'assurance proposée par la plateforme pendant la durée de la location. Dans les deux cas, la franchise est souvent élevée, parfois plusieurs milliers d'euros. Lire le contrat avant la remise des clés évite de découvrir ce montant au retour, après une rayure sur un poteau de station-service.
Après une résiliation : que vérifier avant de partir
Un conducteur résilié par son précédent assureur doit le déclarer lors de la souscription, même pour quelques jours. Une fausse déclaration permet à l'assureur de réduire l'indemnité, voire d'annuler le contrat après un sinistre. Les assureurs qui acceptent les profils résiliés pour sinistres ou pour impayés demandent souvent le règlement comptant de la période et un relevé d'informations récent.
Avant le départ, gardez dans le véhicule l'attestation fournie à la souscription et le numéro d'assistance. En cas de contrôle, l'attestation suffit ; depuis 2024, les forces de l'ordre vérifient aussi la présence du véhicule dans le fichier des véhicules assurés, alimenté par l'assureur.
Ce guide ne remplace pas le conseil d'un professionnel : pour votre situation, faites le point avec votre assureur ou avec un courtier immatriculé à l'ORIAS.