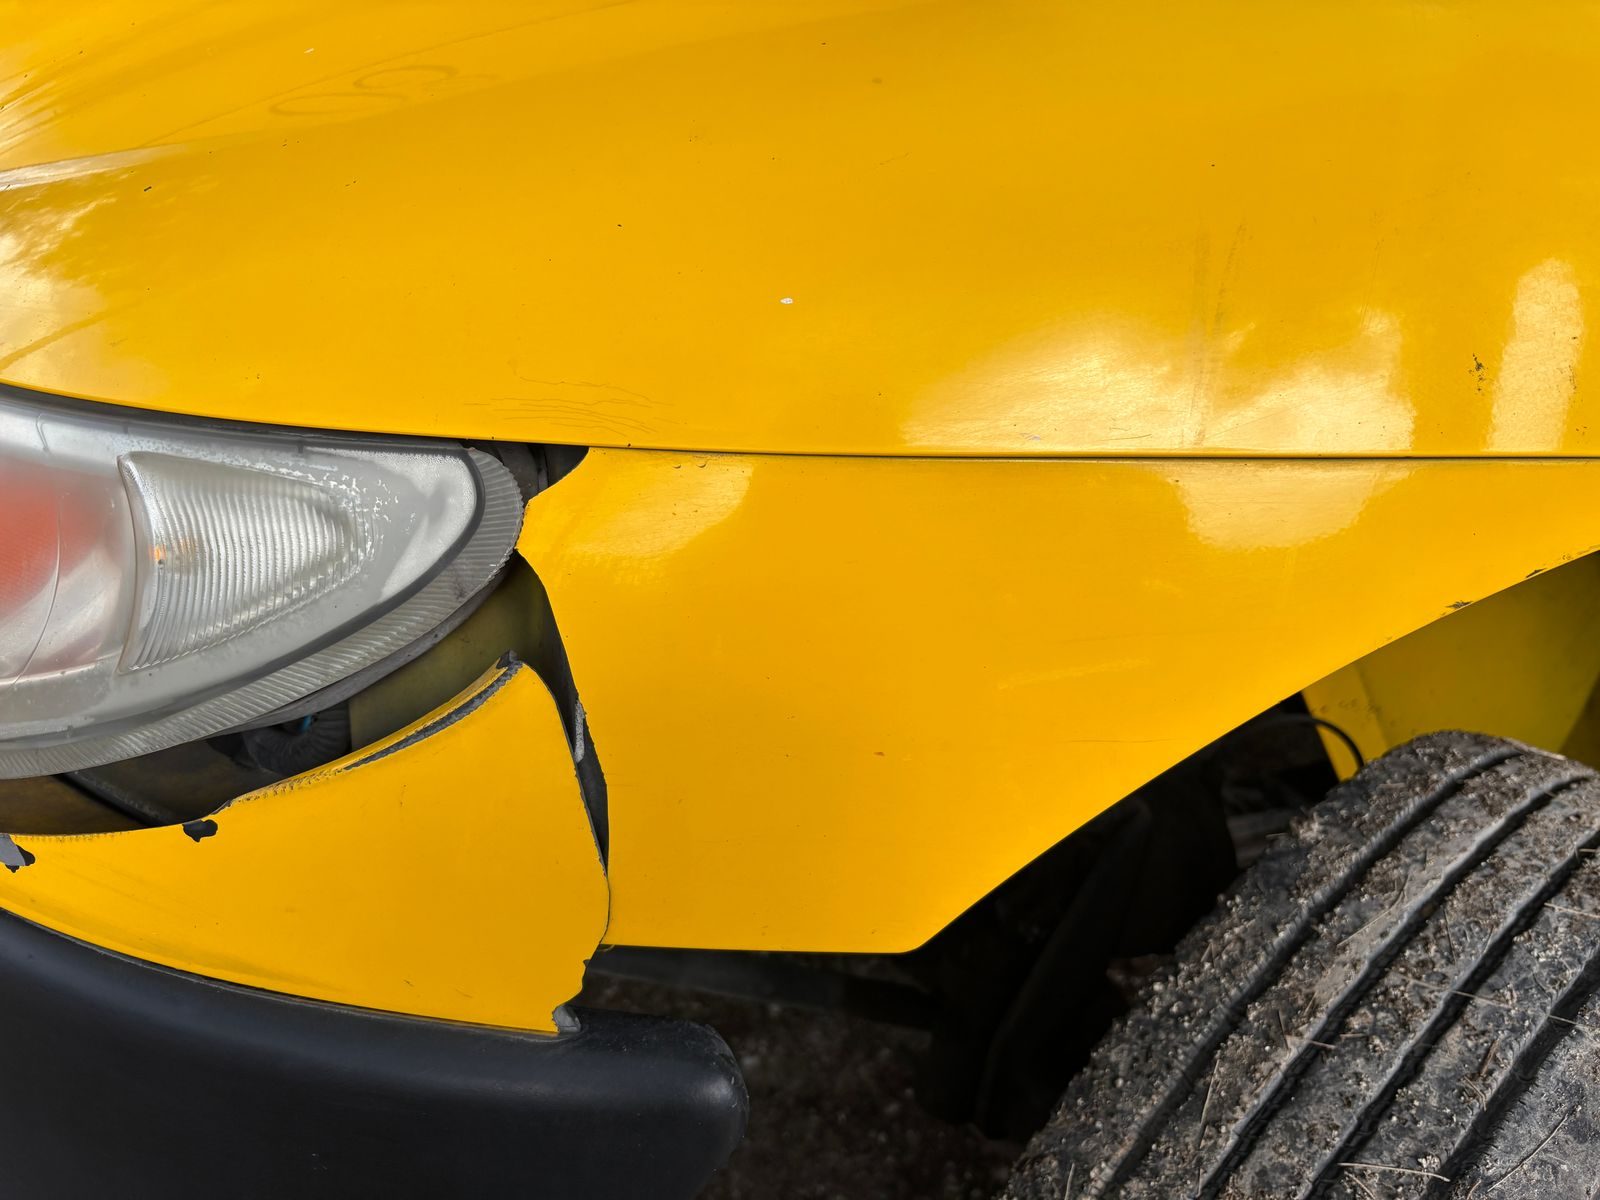
Un conducteur percuté à un feu rouge ne s'attend pas à être pénalisé. Sur le coefficient, il a raison. Mais plusieurs sinistres non responsables rapprochés peuvent malgré tout peser sur la prime, voire conduire l'assureur à se séparer de son client : c'est une cause fréquente de résiliation pour sinistre que beaucoup découvrent trop tard.
Au programme
Pas de malus, c'est la règle
Le coefficient bonus-malus ne bouge que pour les accidents où votre responsabilité est engagée, totalement ou en partie. Un accident non responsable, un vol, un bris de glace, un incendie ou une catastrophe naturelle n'entraînent aucune majoration. Votre bonus continue même de progresser à l'échéance suivante si aucun sinistre responsable n'a été déclaré dans l'année. Le relevé d'informations distingue d'ailleurs chaque sinistre selon le taux de responsabilité retenu : 0 %, 50 % ou 100 %.
Comment la responsabilité est établie
Le constat amiable reste la pièce centrale. Les assureurs appliquent entre eux une convention qui répartit les responsabilités à partir des cases cochées et du croquis. Un constat mal rempli peut transformer un accident non responsable en responsabilité partagée, avec à la clé une majoration de 12,5 %. Quelques points à soigner :
- cocher les cases qui décrivent la manœuvre de chaque véhicule et indiquer leur nombre ;
- faire un croquis lisible, avec le sens de circulation et la signalisation ;
- relever les coordonnées des témoins ;
- ne jamais signer un constat avec lequel vous n'êtes pas d'accord ; rédiger plutôt votre propre déclaration à l'assureur.
Quand le tiers est identifié et reconnu responsable, votre assureur vous indemnise en général sans franchise, puis se retourne contre l'assureur adverse.
Pourquoi la prime peut tout de même augmenter
Le coefficient n'est qu'une partie du tarif. L'assureur fixe aussi une prime de référence selon son analyse du risque : zone de circulation, usage du véhicule, et historique des sinistres. Trois déclarations non responsables en deux ans signalent, à ses yeux, un conducteur exposé, par exemple parce qu'il roule beaucoup en ville. Il peut relever le tarif à l'échéance, à condition de vous en informer dans les délais prévus par le contrat, et vous pouvez alors refuser la hausse en résiliant.
Le non-renouvellement : possible, mais encadré
L'assureur ne peut pas résilier en cours d'année pour des sinistres dont vous n'êtes pas responsable. En revanche, il peut refuser de renouveler le contrat à l'échéance, sans avoir à justifier sa décision, en respectant un préavis de deux mois. Elle devra être déclarée à chaque nouvelle souscription, et c'est là que les difficultés commencent : un dossier « résilié par l'assureur » inquiète les compagnies suivantes, même quand aucun sinistre n'était de votre fait.
Lors d'une nouvelle souscription, présentez le relevé complet et précisez la nature de chaque sinistre. Un dossier bien expliqué, avec des sinistres clairement non responsables, se place souvent mieux qu'il n'y paraît.
Les garanties qui comptent dans ces situations
Pour un sinistre où le tiers n'est pas identifié, rayure sur un parking ou délit de fuite, c'est votre propre contrat qui paie. Au tiers simple, rien n'est pris en charge pour votre véhicule. Une assurance tous risques couvre ces dommages, mais la déclaration compte alors comme un sinistre dans l'historique, et une franchise s'applique souvent. Pour une petite rayure, payer soi-même la réparation reste parfois le meilleur calcul.
Vérifiez enfin la garantie protection juridique : elle aide à contester une répartition de responsabilité qui vous semble injuste, ce qui protège votre coefficient bonus-malus des années suivantes.
Ce guide ne remplace pas le conseil d'un professionnel : pour votre situation, faites le point avec votre assureur ou avec un courtier immatriculé à l'ORIAS.